เงินเดือน 15,000 บาท จัดงบยังไงให้มีเงินเก็บทุกเดือน ทำได้จริง
วิธีจัดงบเงินเดือน 15,000 บาท แบบแบ่งบัญชี ตั้งยอดออมอัตโนมัติ คุมค่ากินค่าเดินทาง และตัวอย่างตารางงบรายเดือนที่ปรับใช้ได้ตามชีวิตจริงของคนทำงาน
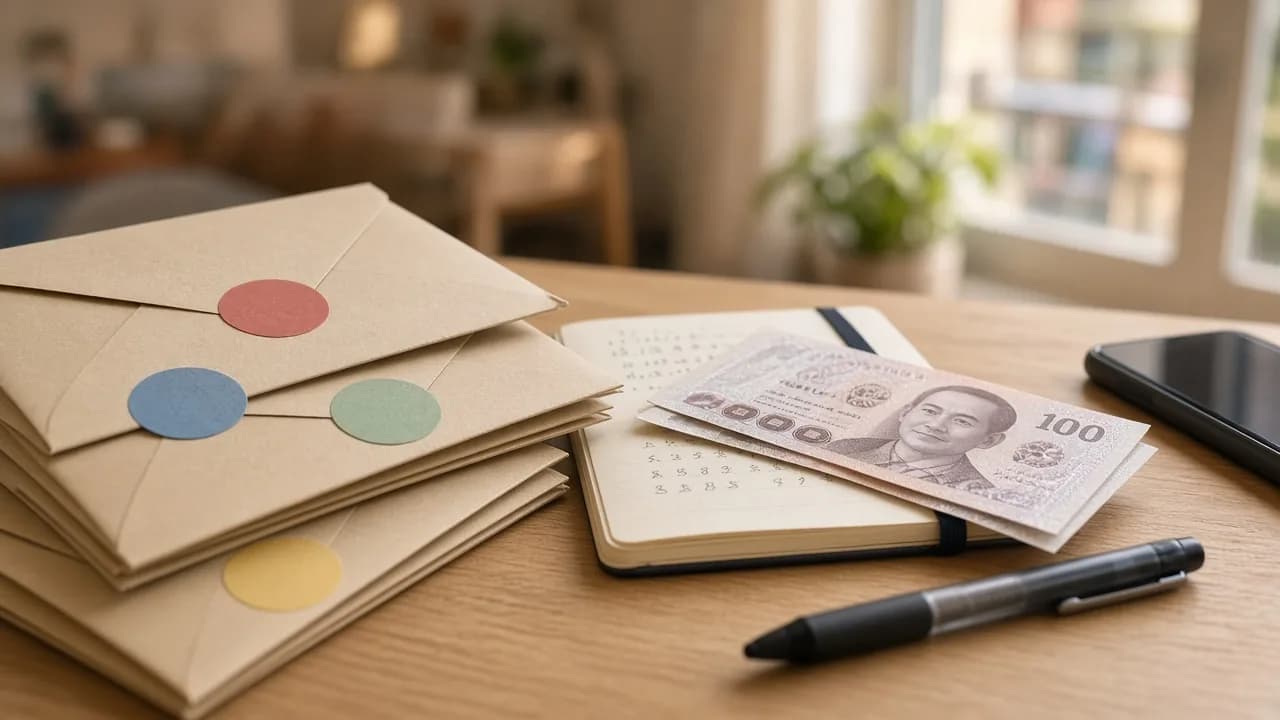
เงินเดือน 15,000 บาทเก็บเงินได้ แต่ต้องเปลี่ยนลำดับความคิดจาก "ใช้ก่อน เหลือแล้วเก็บ" เป็น "เก็บก่อน แล้วใช้เท่าที่เหลือ" วิธีที่ได้ผลที่สุดคือแบ่งเงินเป็นบัญชีตามหน้าที่ทันทีที่เงินเดือนเข้า ตั้งยอดออมอัตโนมัติ แล้วคุมสองหมวดที่รั่วง่ายที่สุดคือค่ากินกับค่าเดินทาง
เริ่มจากเงินที่ได้รับจริง ไม่ใช่ตัวเลขในสลิป
เงินเดือน 15,000 บาทถูกหักเงินสมทบประกันสังคม 5% ของค่าจ้าง ทำให้เงินที่โอนเข้าบัญชีจริงน้อยกว่าตัวเลขในสัญญาเล็กน้อย บางบริษัทหักกองทุนสำรองเลี้ยงชีพเพิ่มด้วย ก่อนวางงบจึงควรเปิดสลิปดูยอดสุทธิที่ได้รับจริง แล้วใช้ตัวเลขนั้นเป็นฐาน
ถัดมาให้จดรายจ่ายย้อนหลังหนึ่งเดือนจากประวัติในแอปธนาคารและสลิปการจ่ายเงิน คนส่วนใหญ่จะเห็นว่ามีรายจ่ายเล็ก ๆ ที่ไม่ได้ตั้งใจรวมกันเป็นก้อนใหญ่ เช่น ค่าส่งอาหาร เครื่องดื่ม หรือแอปสมัครสมาชิกที่ลืมยกเลิก
แบ่งเงินเป็น 4 บัญชีตามหน้าที่
| บัญชี | ใช้ทำอะไร | สัดส่วนตั้งต้น |
|---|---|---|
| บัญชีค่าจำเป็น | ค่าเช่า ค่าน้ำค่าไฟ ค่าโทรศัพท์ ค่าเดินทาง | 55–65% |
| บัญชีใช้จ่ายรายวัน | ค่ากิน ของใช้ สังสรรค์ | 20–25% |
| บัญชีเงินออม | เงินสำรองฉุกเฉินและเป้าหมายระยะสั้น | 10–15% |
| บัญชีเป้าหมายยาว | ลงทุนหรือออมเพื่ออนาคต | 0–5% |
สัดส่วนนี้ไม่ใช่กฎตายตัว คนที่อยู่กับครอบครัวและไม่มีค่าเช่า อาจเก็บได้มากกว่า 20% ส่วนคนที่เช่าห้องในเมืองอาจต้องเริ่มที่ 10% ก่อน หัวใจคือมีตัวเลขที่ทำได้ทุกเดือนอย่างสม่ำเสมอ
ตั้งโอนอัตโนมัติในวันที่เงินเดือนเข้า
แอปธนาคารส่วนใหญ่ตั้งโอนเงินล่วงหน้ารายเดือนได้ ให้ตั้งวันโอนเป็นวันเดียวกับวันเงินเดือนออก เงินออมจะถูกย้ายไปก่อนที่เราจะมีโอกาสใช้ ใครที่ยังไม่มีเงินสำรองฉุกเฉิน ให้ยอดนี้ไปอยู่ในบัญชีสำรองจนครบเป้าหมายก่อน ดูวิธีคำนวณได้ที่ เงินสำรองฉุกเฉินควรมีเท่าไร
คุมค่ากินแบบไม่ต้องอดทน
ค่าอาหารเป็นหมวดที่ยืดหยุ่นที่สุด และลดได้โดยไม่ต้องทรมานตัวเอง
- ตั้งงบรายสัปดาห์แทนรายเดือน เช่น สัปดาห์ละ 700–900 บาท ถ้าใช้เกินจะรู้ตัวเร็ว
- ทำอาหารหรือเตรียมข้าวกล่องบางวัน แม้เพียง 2–3 วันต่อสัปดาห์ก็ช่วยได้มาก
- ลดค่าส่งอาหาร ค่าส่งและค่าบริการต่อออร์เดอร์รวมกันทั้งเดือนมักสูงกว่าที่คิด
- เครื่องดื่มนอกบ้าน ลองกำหนดเป็นรางวัลสัปดาห์ละครั้ง แทนการซื้อทุกวัน
ค่าเดินทางและค่าที่พัก สองก้อนใหญ่ที่ควรคิดตั้งแต่ต้น
ค่าที่พักไม่ควรเกินประมาณหนึ่งในสามของรายได้สุทธิ ถ้าเกินมาก การเก็บเงินจะยากมากไม่ว่าคุมหมวดอื่นแค่ไหน การหาห้องที่ไกลขึ้นเล็กน้อยแต่ใกล้รถไฟฟ้าหรือรถเมล์สายหลักอาจคุ้มกว่าห้องใกล้ที่ทำงานที่แพงกว่ามาก ให้คำนวณค่าเช่ารวมค่าเดินทางทั้งเดือนก่อนตัดสินใจ
สำหรับคนกรุงเทพฯ ที่ใช้รถไฟฟ้าหลายสาย ควรติดตามมาตรการค่าโดยสารร่วมที่ภาครัฐประกาศ เพราะอาจช่วยลดค่าเดินทางต่อเที่ยวได้ในอนาคต
ตัวอย่างงบรายเดือน
ตัวอย่างนี้สมมติว่ารับเงินสุทธิราว 14,000 บาทและเช่าห้องเอง
| รายการ | งบ (บาท) |
|---|---|
| ค่าเช่าห้อง รวมน้ำไฟ | 4,500 |
| ค่าเดินทาง | 1,500 |
| ค่าโทรศัพท์และอินเทอร์เน็ต | 500 |
| ค่าอาหารและเครื่องดื่ม | 4,200 |
| ของใช้และค่าใช้จ่ายส่วนตัว | 1,100 |
| ช่วยเหลือครอบครัว | 800 |
| เงินออม | 1,400 |
ตัวเลขเป็นตัวอย่างเพื่อให้เห็นภาพเท่านั้น ให้แทนด้วยตัวเลขจริงของตัวเอง ถ้ามีหนี้บัตรเครดิตหรือสินเชื่อ ให้เพิ่มแถวผ่อนหนี้และจ่ายให้มากกว่ายอดขั้นต่ำ อ่านแนวทางได้ที่ รวมหนี้บัตรเครดิต
เมื่อเงินเดือนขึ้น อย่าให้รายจ่ายขึ้นตาม
ทุกครั้งที่ได้ขึ้นเงินเดือนหรือได้โบนัส ให้แบ่งส่วนต่างอย่างน้อยครึ่งหนึ่งไปเพิ่มยอดออมอัตโนมัติทันที ส่วนที่เหลือค่อยใช้เพื่อคุณภาพชีวิต วิธีนี้ทำให้เงินเก็บโตขึ้นโดยไม่รู้สึกว่าชีวิตฝืดลง เมื่อมีเงินสำรองครบแล้ว ค่อยเริ่มศึกษาการลงทุนระยะยาว เช่น ออมทองแบบมือใหม่ หรือกองทุนรวม
ระวังกับดักที่ทำให้เงินหายทั้งเดือน
- ผ่อนสินค้า 0% หลายรายการพร้อมกันจนยอดผ่อนรวมเกินกำลัง
- ยืมเงินผ่านแอปที่ไม่ได้รับอนุญาต ซึ่งมักคิดดอกเบี้ยสูงมากและมีการทวงหนี้ไม่เหมาะสม
- ข้อความชวนลงทุนผลตอบแทนสูงผิดปกติ ซึ่งส่วนใหญ่เป็นมิจฉาชีพ ดู สัญญาณมิจฉาชีพออนไลน์ ก่อนโอนทุกครั้ง
สรุป
เงินเดือน 15,000 บาทเก็บเงินได้จริงถ้าเก็บก่อนใช้ แบ่งบัญชีตามหน้าที่ ตั้งโอนอัตโนมัติ และคุมค่ากินเป็นรายสัปดาห์ เริ่มจากยอดออมเล็ก ๆ ที่ทำได้ทุกเดือน แล้วค่อยเพิ่มเมื่อรายได้เพิ่ม ความสม่ำเสมอสำคัญกว่าจำนวนเงินในช่วงแรกเสมอ
ข้อควรทราบ: บทความนี้เป็นแนวทางทั่วไป ตัวเลขในตารางเป็นตัวอย่าง ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล
คำถามที่พบบ่อย
เงินเดือน 15,000 บาท ควรเก็บเดือนละเท่าไร
เริ่มที่ 10% หรือประมาณ 1,500 บาทก็ถือว่าดีแล้ว ถ้าค่าที่พักต่ำหรืออยู่กับครอบครัว อาจขยับเป็น 15–20% สิ่งสำคัญคือเก็บทันทีที่เงินเดือนออก ไม่ใช่เก็บจากเงินที่เหลือปลายเดือน
สูตร 50/30/20 ใช้กับเงินเดือน 15,000 ได้ไหม
ใช้เป็นจุดตั้งต้นได้ แต่คนเงินเดือนไม่สูงมักมีค่าจำเป็นเกิน 50% จึงปรับเป็น 60/25/15 หรือ 70/20/10 ได้ตามจริง
ควรเก็บเงินที่ไหนดี
เงินออมระยะสั้นและเงินสำรองฉุกเฉินควรอยู่ในบัญชีออมทรัพย์หรือบัญชีเงินฝากดิจิทัลที่ถอนได้ทันที แยกจากบัญชีใช้จ่ายประจำวัน
แหล่งอ้างอิง
เนื้อหานี้เป็นความรู้ทั่วไปเพื่อการศึกษา ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือการลงทุนเฉพาะบุคคล เงื่อนไขอาจเปลี่ยนแปลงได้ โปรดตรวจสอบข้อมูลล่าสุดกับหน่วยงานหรือผู้ให้บริการที่เกี่ยวข้องก่อนตัดสินใจ
อ่านต่อ
เงินสำรองฉุกเฉินควรมีเท่าไร และเก็บไว้ที่ไหนดี: คู่มือสำหรับคนทำงาน
วิธีคำนวณเงินสำรองฉุกเฉินจากค่าใช้จ่ายจำเป็นจริง ควรมีกี่เดือนตามลักษณะงาน และที่เก็บเงินแบบไหนที่ถอนได้เร็วและเสี่ยงต่ำ
ประกันสุขภาพกลุ่มจากบริษัทพอไหม ควรซื้อประกันสุขภาพเพิ่มเมื่อไร
ประกันกลุ่มจากบริษัทกับประกันสังคมพอสำหรับค่ารักษาจริงหรือไม่ วิธีเช็กวงเงิน ช่องโหว่ที่พบบ่อย เมื่อไรควรซื้อประกันสุขภาพส่วนตัว และสิทธิลดหย่อนภาษีที่ได้
วางแผนเกษียณตั้งแต่อายุ 30 ต้องมีเงินเท่าไร เริ่มออมยังไงให้ทัน
วางแผนเกษียณสำหรับคนอายุ 30 แบบเข้าใจง่าย ประเมินค่าใช้จ่ายหลังเกษียณ ใช้พลังดอกเบี้ยทบต้น และจัดสรรเงินจากประกันสังคม กองทุนสำรองเลี้ยงชีพ RMF และการลงทุน